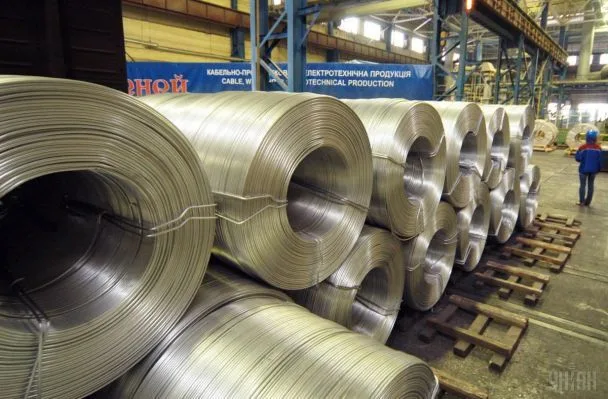
Гірничо-металургійна промисловість України перебуває у стані глибокої кризи
Українська гірничо-металургійна галузь стоїть перед найсерйознішими викликами за час повномасштабної військової агресії. Комплекс загроз — від цілеспрямованих ударів по виробничій інфраструктурі до блокади морських портів і запровадження торговельних обмежень — створює ситуацію, де рентабельність масового виробництва наближається до нуля. Якщо раніше фахівці передбачали поступове відновлення, то нині йдеться про катастрофічне падіння обсягів як у короткостроковій, так і середньостроковій перспективі.
Цілеспрямовані удари по ключовим виробництвам
У серпні 2026 року російські атаки позначилися на роботі найбільших металургійних комбінатів України. Запоріжсталь була вражена двічі, тоді як АрселорМіттал Кривий Ріг зазнав одноразової атаки. У обох випадках критичних пошкоджень зазнали:
- Доменні цехи — серце сталеливарного виробництва
- Енергетична інфраструктура — від трансформаторних станцій до ліній електропередачі
- Допоміжні об'єкти, необхідні для безперервного циклу виробництва
Ці два підприємства забезпечують близько 72% всієї української сталі. Навіть їхній частковий простій призводить до втрати мільйонів тонн готової продукції. За попередніми розрахунками, тривалий перерив у роботі може скоротити загальний випуск сталі приблизно на 2 млн тонн до кінця 2026 року — цифра, яка відбиває масштаб проблеми.
Блокада чорноморських портів: заслона експорту
Розвиток ситуації у портовій логістиці став другим сильнодіючим чинником кризи. Неможливість беспрепятственно відвантажувати металопродукцію морем призвела до того, що можливі втрати експорту металопродукції оцінюються більш ніж у 50% поточних обсягів. Керівництво галузевої асоціацій зазначає, що деякі експортери можуть втримати свою присутність на ринку лише завдяки виготовленню високомаржинальних товарів:
- Безшовні та зварні труби для нафто- і газопроводів
- Залізничні колеса й рейки
- Спеціалізовані сталеві профілі
Проте навіть для цих категорій логістика суттєво дорожчає, роблячи конкурентні переваги менш вагомими. Альтернативні маршрути через західні порти вимагають додаткових витрат, які часто перевищують прибуток від реалізації товару.
Гірничо-збагачувальний комплекс під облогою
Зупинки виробництва залізної руди
Ситуація у гірничо-збагачувальному секторі розвивається ще гірше. Наприкінці липня Південний ГЗК припинив роботу внаслідок неможливості вивезти накопичену сировину морськими шляхами. Інгулецький ГЗК перебуває у стані вимушеного простою з 2024 року через комбінацію факторів:
- Непомірно високі тарифи на електроенергію
- Неприйнятні витрати на альтернативну логістику
- Відсутність гарантій щодо стабільності постачання електрики
Об'єднаний ГЗК «Метінвесту», у структуру якого входять Північний, Центральний та Інгулецький комбінати, очікує скорочення випуску приблизно на третину у серпні. Це означає втрату кількох мільйонів тонн потенційної експортної сировини щомісяця.
Економіка виробництва й експорту руди
Экспортерам залізної руди немає повноцінної альтернативи морським вантажопотокам. Аналіз ринку показує болючу реальність:
Майже половина довоєнного морського експорту залізної руди спрямовувалася до Китаю — найбільшого виробника сталі в світі й одного з головних імпортерів української руди.
При цінах на руду на рівні $95–105 за тонну, додаткові витрати на логістику через західні порти в розмірі $50–60 за тонну роблять такі поставки економічно невиправданими. Більшість гідобувних компаній попросту не можуть дозволити собі збиток, який виникає через подорожчання доставки.
За таких умов експортери залізної руди щомісяця втрачають щонайменше 500 тис. тонн експорту або 30–40% свого експортного потенціалу. На тлі скорочення внутрішнього попиту через зупинку металургійних комбінатів накопичення залишків стає невпинним.
Квоти ЄС та CBAM: додаткові навантаження на галузь
Проблеми з допуском на європейський ринок
Проблеми виникли й на європейському напрямку. «Сентравіс» — один із провідних виробників спеціалізованої металопродукції — вирішив законсервувати виробничий майданчик у Ужгороді. Причина: скорочення квот для українських виробників на ринку ЄС. Дані обмеження непрямо впливають на весь сектор вищої переробки металу, оскільки стиснення ринку змушує компанії робити вибір на користь більш технологічно розвинених конкурентів.
Вплив CBAM на конкурентоспроможність
Додатковий тиск створює механізм CBAM — граничний вуглецевий борг, запроваджений ЄС. Цей інструмент створює додаткові витрати для українських експортерів, особливо тих, хто вже борється з енергетичною кризою й дорожчанням логістики. Без спеціальних пільг чи звільнень, які були у 2022 році, українським компаніям стає все складніше конкурувати на європейських ринках.
Масштаби економічних втрат для країни
Значимість ГМК у структурі ВВП та експорту
Гірничо-металургійна галузь — це не просто одна з галузей промисловості. З урахуванням ланцюгів постачань та пов'язаних секторів, вона формує близько 5,5% ВВП України і приблизно 15% експортної виручки. У 2025 році експорт галузі перевищив $6 млрд — величезна цифра для напруженої економіки, яка залежить від іноземної валюти.
Прямі й непрямі втрати
Прямі втрати від блокади морських портів оцінюються у $150–200 млн щомісяця. Проте ця цифра лише вершина айсбергу. До непрямих наслідків належать:
- Подорожчання сировини через альтернативні маршрути постачання
- Втрати від простою обладнання, яке запозичило гроші на модернізацію
- Падіння продуктивності через роботу з недовантажується потужностями
- Скорочення ефекту масштабу, тобто зростання собівартості продукції
- Скорочення податкових надходжень до бюджету на всіх рівнях
У 2025 році найбільші металургійні компанії сплатили до бюджетів усіх рівнів понад 33 млрд грн. Кожен місяць простою означає втрату мільйардів гривень, які мали б скерованим на військові видатки, медицину й соціальні програми.
Вплив на суміжні галузі
Криза позначилась на вантажній базі «Укрзалізниці», яка скоротилась приблизно на чверть. Залізниця втрачає значну частину свого доходу, що ускладнює фінансування модернізації й утримання інфраструктури. Цей ефект розповсюджується на всю логістичну мережу країни.
Можливі шляхи подолання кризи
Міжнародна торговельна підтримка
Аналітики видять кілька потенційних рішень, які мають бути реалізовані в найкоротші терміни. По-перше, це скасування торговельних бар'єрів для металопродукції на ринку ЄС — такі переваги існували у 2022 році й виявилися ефективними. По-друге, звільнення України від дії CBAM, що дозволило б українським виробникам конкурувати більш справедливо.
Критична важливість портової логістики
Морська логістика дозволяє зберігати рентабельність масового експорту руди, чавуну та сталі — без цього галузь не може функціонувати на докризовому рівні.
Тому найбільш критичним залишається відновлення безпечної роботи чорноморських портів. Це могло б миттєво змінити ситуацію, оскільки економічна логіка експорту одразу повернулася б до норми.
Необхідність скоординованих дій
У GMK Center попереджають, що без швидких і скоординованих рішень українського уряду та міжнародних партнерів поточна криза може мати важчі й триваліші наслідки, ніж виклики першого року повномасштабної військової агресії. Це означає, що кожна втрачена неділя — це ризик необоротного зруйнування виробничої бази.
Висновки: час невідкладних дій
Гірничо-металургійна промисловість України знаходиться в критичному стані. Комбінація військових ударів, морської блокади, квотування експорту й новітніх торговельних бар'єрів створила досконалу бурю для галузі, яка становить серце промислового потенціалу держави. Без рішучих кроків як на внутрішньому, так і на міжнародному рівні, наслідки можуть бути руйнівними — як для самої металургії, так і для економіки України в цілому. Питання полягає не в тому, чи варто діяти, а в тому, наскільки швидко й ефективно будуть впроваджені необхідні заходи. Криза викликана комбінацією факторів: цілеспрямованих військових ударів по металургійним комбінатам, які виробляють 72% української сталі; блокади чорноморських портів, через які експортується більша частина руди й сталі; запровадження квот ЄС на імпорт металопродукції; механізму CBAM; і загального подорожчання логістики. Кожен з цих факторів окремо був би серйозним, а разом вони створюють критичну ситуацію. При цінах на руду $95–105 за тонну додаткові витрати на логістику через західні порти ($50–60 за тонну) роблять експорт економічно невиправданим. Експортери втрачають щомісяця щонайменше 500 тис. тонн або 30–40% експортного потенціалу, оскільки морська логістика є єдиною рентабельною альтернативою. Прямі втрати від блокади портів оцінюються у $150–200 млн щомісяця. Крім того, у 2025 році металургійні компанії сплатили до бюджету понад 33 млрд грн податків. Непрямі втрати через простій, подорожчання й втрату ефекту масштабу значно перевищують прямі збитки. CBAM (механізм граничного вуглецевого боргу) — це інструмент ЄС, який створює додаткові витрати для експортерів з країн поза Європою. Для українських виробників, які вже борються з енергетичною кризою, це означає додаткові перепони на європейському ринку. У 2022 році існували пільги, але нині їх немає. Без швидких дій вона може зазнати колапсу гіршого, ніж у першому році повномасштабної агресії. Критично важливо: відновити роботу чорноморських портів, скасувати торговельні бар'єри на ринку ЄС, звільнити Україну від CBAM. Без цих мір галузь може бути розрушена необоротно. ГМК формує 5,5% ВВП та 15% експортної виручки. Криза скоротила вантажну базу «Укрзалізниці» на чверть, зменшила податкові надходження на мільярди гривень і потягла вниз суміжні гарячі, логістичні компанії й постачальників послуг.Часті запитання
Чому криза гірничо-металургійної промисловості України така серйозна у 2026 році?
Як блокада портів впливає на експорт залізної руди?
Якими є економічні втрати для бюджету України?
Що таке CBAM і як він впливає на українських експортерів?
Яке майбутнє гірничо-металургійної промисловості України?
Як криза в металургії впливає на інші галузі?